遠方の実家を相続して空き家に。売る・貸す・持ち続ける、築30年ならどう選ぶ?
この記事の目次全8章
遠方にある実家を相続すると、思い出を残したい気持ちがある一方で、空き家の管理や費用をいつまで負担できるのかという現実的な悩みも生じます。売却価格や想定家賃だけを見ても、家族に合う選択肢は決められません。
権利関係、将来利用、建物の状態、地域需要、費用、管理体制を同じ条件で比べれば、売る・貸す・一時保有するのどれが現実的か判断できます。この記事では、登記の期限、売却時の税金、賃貸の手取り、遠方からの管理、荷物整理の順番、相談の準備まで解説します。
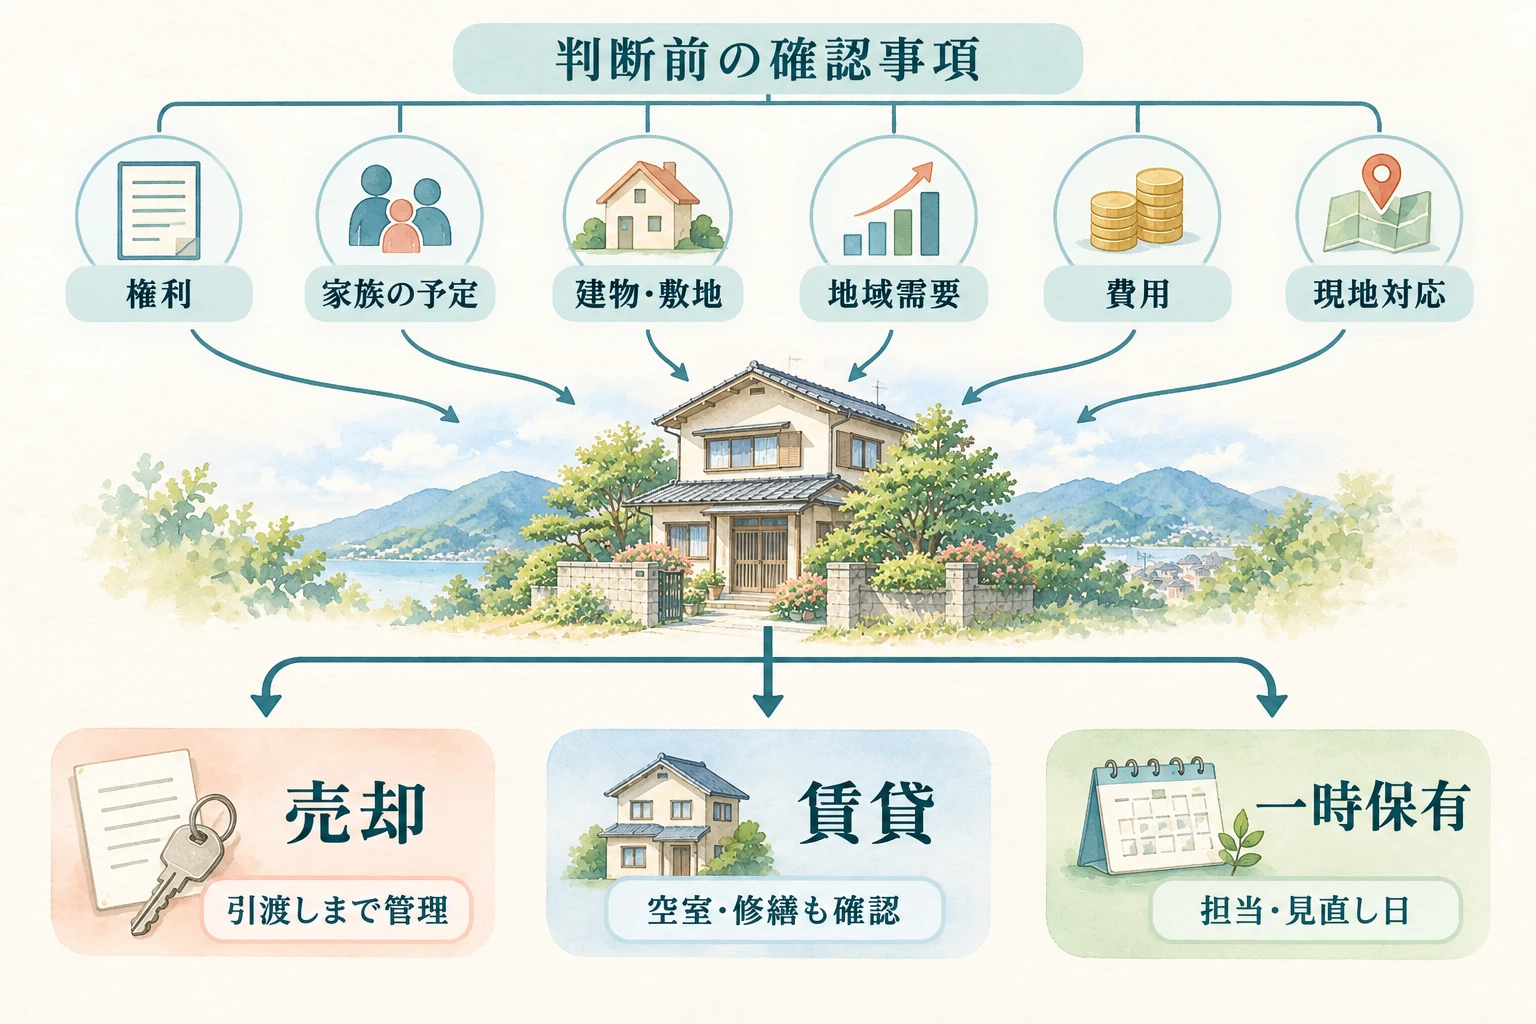
図1:売却・賃貸・一時保有は、権利関係と家の状態、費用、遠方からの対応体制をそろえて比べます。
実家をどうするか、誰が決められる?
遺産分割が終わるまで、実家は相続人全員の共有です。売却や解体は相続人全員の合意がなければ進められず、売るには先に相続登記を済ませ、買主へ名義を移せる状態にしておく必要があります。まず相続人の範囲と、誰が代表して窓口になるかを話し合っておきます。
相続登記の期限は二段階で押さえる
相続登記は、相続で不動産を取得したことを知った日から3年以内の申請が義務です。遺産分割で取得した場合は、その成立日から3年以内に、分割内容に応じた登記も必要です。正当な理由なく怠ると10万円以下の過料の対象になります(法務省の相続登記に関するQ&A)。
遺産分割がまとまらないときは、期限内に「相続人申告登記」をすれば義務を果たせます。各相続人が単独で申し出られる簡易な手続きですが、名義を移す効果はないため、売却には改めて相続登記が必要です。
2024年4月1日より前に相続したことを知っていた未登記の不動産は、2027年3月31日が申請期限です。状況ごとの対応は法務省のフロー図「相続登記の申請義務化に伴う必要な対応(2024年4月1日より前に相続開始)」にまとまっています。
権利関係が不明な間は不可逆な判断を避ける
相続人、名義、持分、遺産分割、占有状況、紛争の有無が不明な場合は、緊急性のない契約、大規模工事、荷物の一括処分を進めず、司法書士や弁護士などに相談します。
家族の希望と現地の状況を記録する
将来利用は「誰が、何のために、いつから使うか」まで具体化し、次の6項目と併せて記録します。
決める前に押さえる6項目
- 権限と登記
相続人、名義、遺産分割、持分、抵当権、登記の期限を記録します。不明なら急がない手続きを止めます。 - 家族が使う予定
利用者、目的、開始時期を記録し、未定なら見直し日を決めます。 - 現在の占有状況
居住、賃貸、無償使用の有無と、その契約・経緯を調べます。 - 建物と敷地の状態
雨漏り、設備、庭木、塀、擁壁、接道、境界、危険箇所を見ておきます。 - 地域の売買・賃貸需要
取引・募集状況と管理サービスの有無を調べます。 - 用意できる資金と、現地へ行ける人
初期費用、年間負担、現地担当者、緊急連絡先を記録します。
売る・貸す・持ち続ける、何を比べればよい?
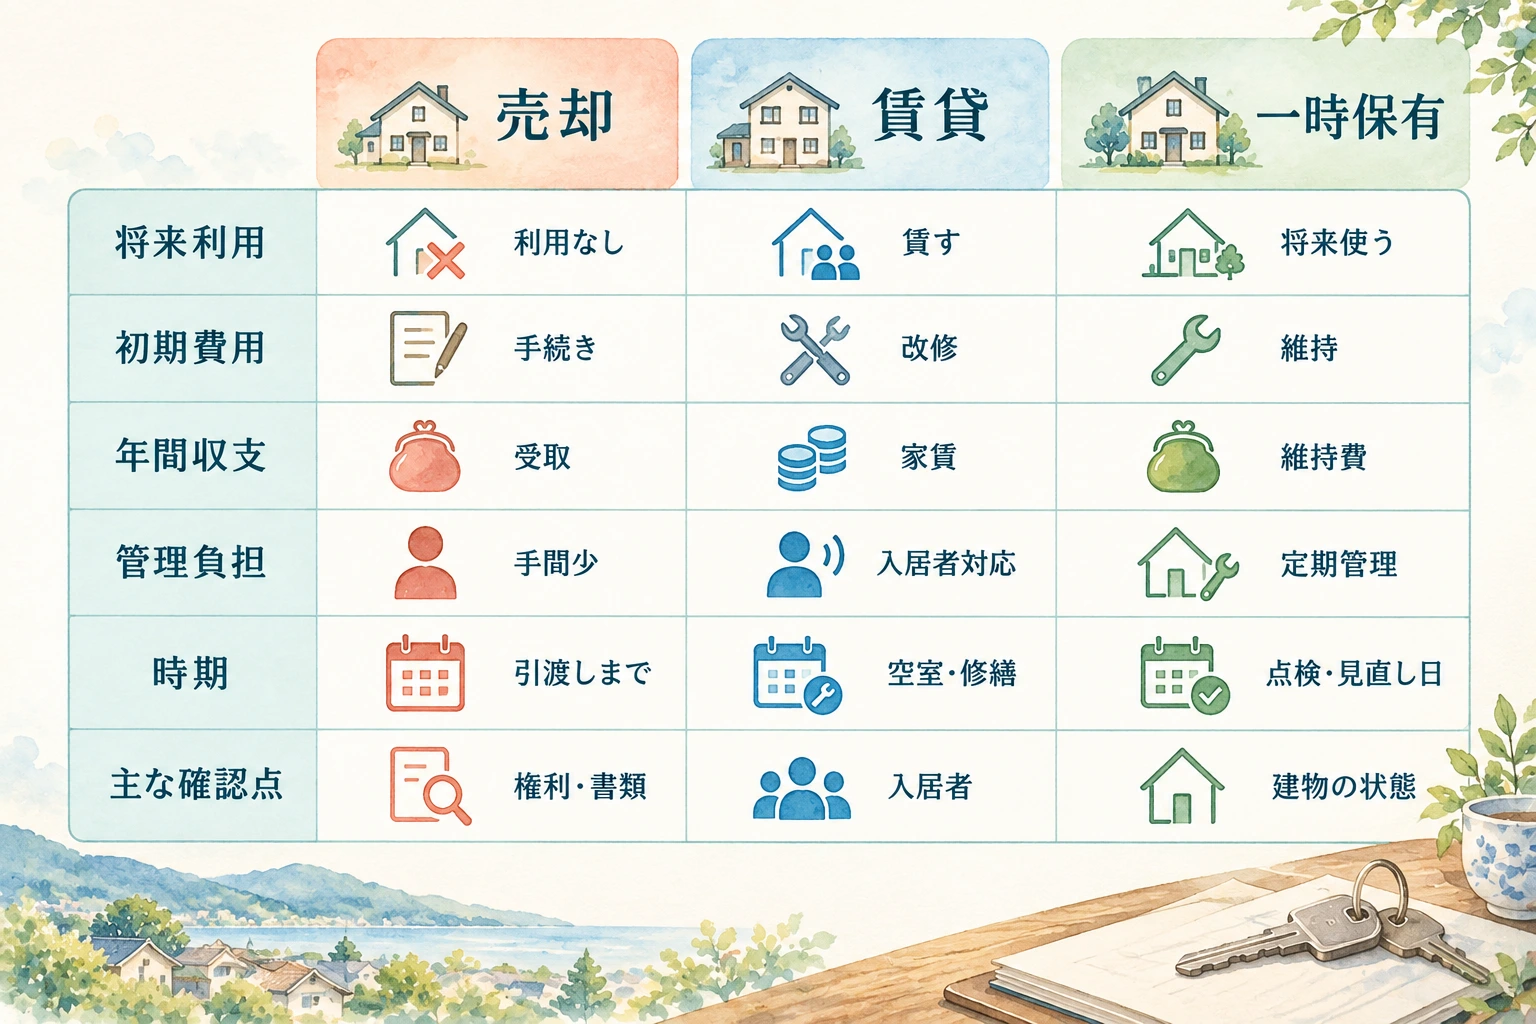
図2:三案の大まかな特徴です。売却でも引き渡しまでは税・保険と管理が続く点は、表1で補っています。
家族で結論が割れるときは、金額だけでなく、将来利用、費用、管理負担、実行時期を共通の軸で比べます(表1)。ここでの「持ち続ける」は、見直し日を決めて当面保有する「一時保有」を指します。
表1 売却・賃貸・一時保有の比較
| 比較軸 | 売却 | 賃貸 | 一時保有 |
|---|---|---|---|
| 権限 | 相続人全員の合意と相続登記が前提 | 貸主と修繕を承認する人を決める | 費用負担者と承認者を決める |
| 将来利用 | 具体的な利用予定がない場合に検討しやすい | 利用時期と契約の種類を両立させる | 利用予定と見直し日が必要 |
| 状態と需要 | 現況、土地条件、買主需要 | 必要工事と入居需要 | 安全と劣化を管理できるか |
| 初期費用 | 荷物整理、調査、必要な工事 | 荷物整理、清掃、修繕、募集準備 | 安全対策、管理開始、予備費 |
| 年間収支 | 成約まで税・保険・管理費などが続く | 空室や修繕を含む手取りで判断 | 税・保険・光熱・管理・移動費が続く |
| 管理負担 | 引き渡しまで管理と調整が必要 | 入退去、修繕、入居者対応、記帳が必要 | 点検、防犯、庭木、災害後の確認が必要 |
| 時期 | 引き渡しまでの期間を見込む | 準備から入居までを見込む | 保有終了日か見直し日を決める |
| 主なリスク | 高額査定だけで選ぶ | 収入や将来利用を確実と考える | 無期限・無担当で先送りする |
前提の異なる数字はそのまま比べない
査定額、想定家賃、年間保有費は、建物状態、荷物、修繕、空室、管理範囲、除外費用をそろえて比較します。
家族では「最初にいくら用意できるか」「毎年いくらまで負担できるか」「現地へ誰が行けるか」を先に話します。費用を出す人と手続きを担う人が別なら、その分担も決めておきましょう。
将来住みたい人がいる場合も、希望と決まった予定は分け、予定が実現しない場合の扱いまで考えておくと、保有の期限を話し合いやすくなります。
比較表に金額を書くときは、その根拠が「請求書」「業者の書面提案」「地域の相場資料」「未確認」のどれかを添え、根拠の弱い数字が混ざらないようにします。
築30年でも、そのまま売れる可能性はある?
可能性はありますが、築年数だけで改修や解体の要否は決まりません。築30年前後の家は1981年6月以降の新耐震基準で建てられており、耐震面の説明はしやすい部類です。一方、需要が土地中心の地域では建物がほとんど評価されず、「古家付き土地」として売る、買取業者に現状のまま引き取ってもらう形になることもあります。確認済証や検査済証が残っていれば、提案も具体的になります。
建物状態、土地・接道・境界、地域需要、費用を基に、次の4つの売り方を書面で比べます。
- 現状のまま売却する
荷物や不具合を示し、想定する買主、販売条件、見通しを聞きます。
- 荷物を整理して売却する
内覧や状態確認のしやすさと、片づけ・保管・処分費を比べます。
- 必要最小限の工事後に売却する
安全・劣化防止と美観目的の工事を分け、工事費を売値で回収できる前提になっていないか見直します。
- 解体を検討する
土地需要、接道、境界、再建築に関わる条件を調べます。解体費は建物の規模や重機が入れるかで大きく変わるため、現地を見たうえでの見積もりを複数社から取ります。
雨漏り、浸水、シロアリ、設備故障、増改築、修繕履歴、境界・接道の資料は保存します。国土交通省の建物状況調査に関する情報も参考になります。ただし調査は目視などで劣化状況を調べるもので、瑕疵の有無を判定するものではなく、境界や法令上の制限も対象外です。
売却時の税金で押さえたいこと
相続した空き家の売却では、最高3,000万円を控除できる「空き家特例」が知られていますが、対象は1981年5月31日以前に建築された家屋です。築30年前後の実家は原則として対象外です。対象になる場合も、相続開始から3年を経過する日の属する年の12月31日までの売却、売却代金1億円以下などの要件があり、相続人が3人以上なら控除は2,000万円までです。特例自体も2027年12月31日までの売却が対象です(国税庁の要件)。
売却益(譲渡所得)の計算では、相続した不動産は親の取得時期と取得費を引き継ぎます。親の購入時の売買契約書などがなく取得費が分からないと、売却額の5%を取得費とする扱いになり、税負担が重くなることがあります。相続税を納めた人は、申告期限から3年以内の売却なら、相続税の一部を取得費に加算できる特例もあります。適用できるかは税務署や税理士に相談してください。
貸せば家賃が入る?修繕費と空室の負担も比べよう
賃貸は、家賃がそのまま利益になるわけではありません。遠方の所有者には、空室、入退去、設備故障への対応や管理会社との調整も残ります。
年間手取り見込みの計算式
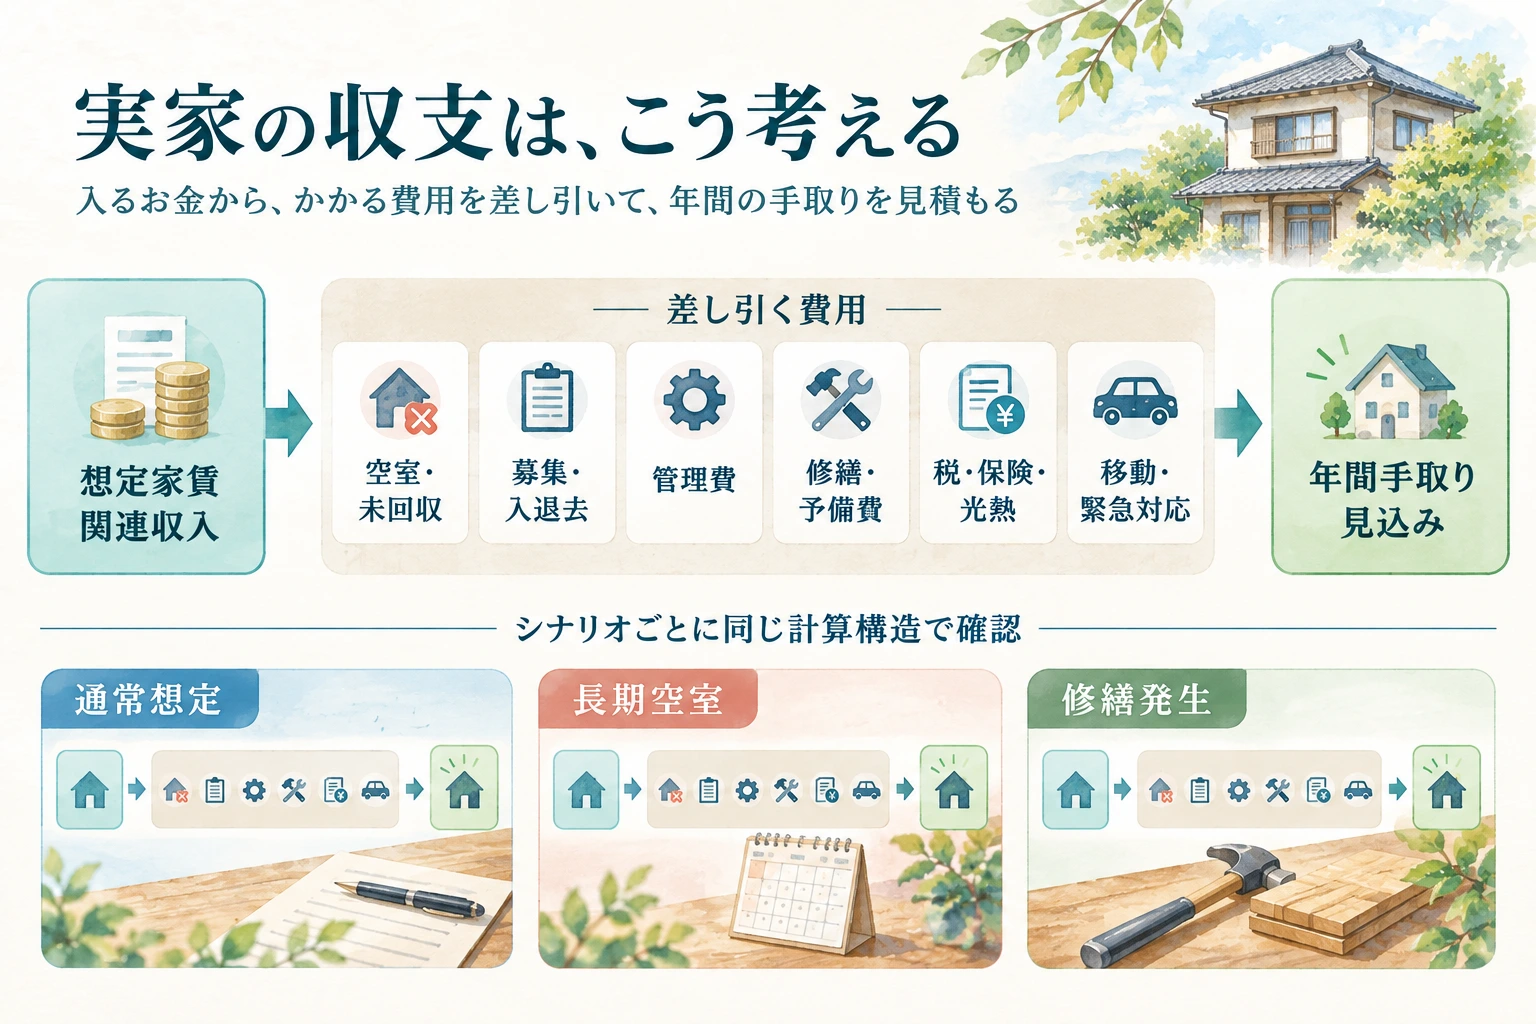
図3:賃貸の検討では、家賃だけでなく空室、修繕、遠方からの対応費用を含めて年間の見込みを出します。
年間手取り見込み = 満室を前提とした年間家賃・関連収入 − 空室・未回収見込み − 入居募集・入退去費用 − 管理費 − 修繕・予備費 − 所有者負担の固定資産税・保険・光熱費等 − 移動・緊急対応費
この式は手元に残るお金の目安で、税務上の不動産所得を計算する式ではありません。不動産所得が出れば所得税・住民税もかかるため、残った金額から別に見込んでおきます。空室を織り込んだ家賃から、空室分を重ねて引かないようにします。借入が残る場合は返済額も含めます。税務上の収入や必要経費は、国税庁の不動産所得の解説で整理できます。
少なくとも次の三つのシナリオを作っておきます。
- 通常想定:地域の需要を踏まえた入居期間と、通常の管理・修繕費を見込む
- 長期空室:募集期間が延び、家賃収入がない間も所有者負担が続く
- 修繕発生:設備や建物の修繕と、必要に応じた空室期間を加える
それぞれ、類似物件、募集期間、初期修繕、管理の対応範囲、緊急時の出動と費用承認の方法を管理会社に聞いておきます。不動産所得が生じた場合の記帳や書類保存は、国税庁の案内にまとまっています。
賃貸後に家族が使いたくなっても、思いどおりに戻せるとは限りません。普通借家契約では、貸主に正当事由がない限り更新を拒めないため、家族が使うという理由だけでは明け渡してもらえないことがあります。将来使う時期が決まっているなら、期間満了で確定的に終わる定期建物賃貸借が選択肢になります。契約期間が1年以上なら、満了の1年前から6か月前までに終了の通知が必要です(国土交通省の定期建物賃貸借Q&A)。
持ち続けるなら、遠方からどう管理する?
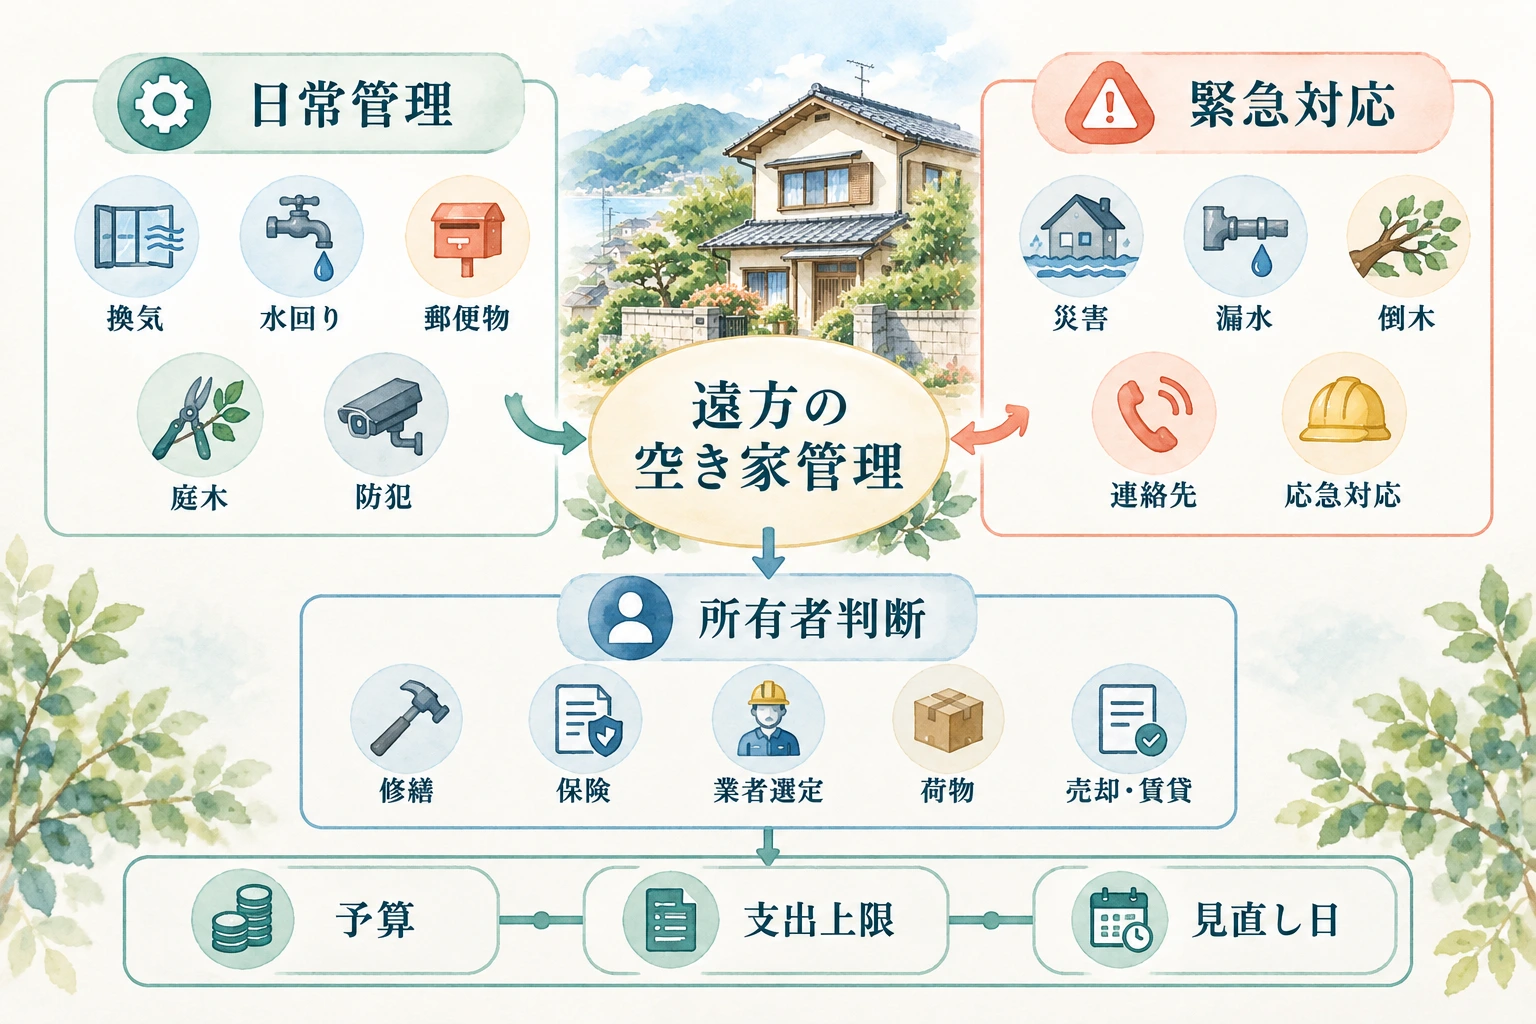
図4:一時保有中は、点検する人、緊急時に動く人、費用を決める人を分けておきます。
一時保有は「何もしない」という選択ではありません
管理担当者、年間予算、緊急時の支出権限、見直し日を決めて運用します。
遠方からの管理は、次の三つに分けて担当と権限を記録します。
- 日常管理:点検、通風、水回り、郵便物、清掃、庭木、防犯状況の写真付き報告
- 緊急対応:災害、漏水、倒木、侵入時の連絡先、現地対応者、応急措置の支出上限
- 所有者判断:上限を超える修繕、保険請求、業者選定、荷物処分、売却・賃貸を決める人
国土交通省の「空き家管理チェックリスト」には、通気や換気、排水設備の通水、敷地内の清掃、庭木の剪定、郵便物の確認・整理、門・塀や擁壁の点検などの項目が並んでいます。頻度は建物の状態や地域条件に合わせて決めます。
年間予算には固定資産税・都市計画税、保険、光熱費、移動費、管理委託費、季節作業、修繕予備費を含めます。税額は親宛ての納税通知書で分かります。火災保険は、空き家になったことを保険会社に伝え、補償が続くか確かめておきます。
管理を怠り、自治体から「管理不全空家」や「特定空家」として勧告を受けると、土地の固定資産税を軽くする住宅用地特例(200㎡以下の部分は課税標準が6分の1)が受けられなくなります(国土交通省の解説)。見直し日を定め、状態悪化、予算超過、現地担当者の離脱、利用計画の変更があれば前倒しします。
家具や荷物は、いつ片づければよい?
荷物を先に一括処分すると、重要書類や貴重品を失うほか、誰の持ち物かを巡る争いも起こり得ます。売却、賃貸、一時保有のどれを選ぶ場合も、次の順番を守ります。
- 室内を撮影する
物を動かす前に各部屋、収納、物置を撮影し、撮影日と鍵の管理者を記録します。
- 貴重品と重要物を確保する
現金、通帳、鍵、印章、身分関係書類、契約書、写真、デジタル機器などを分けて保管します。
- 相続人間で確認する
写真と仮の荷物一覧を共有し、保管、引き取り、売却、寄付、処分の希望と、所有者が不明な物を記録します。
- 内訳のある見積もりを取る
片づけ、運搬、保管、リサイクル、処分の範囲、対象外、追加料金の条件を見積書で確かめます。廃棄方法は所在地の自治体ルールに従います。
- 処分する物と時期を決める
家族の合意後、内覧、賃貸準備、一時保有中の防犯・湿気対策に合わせて実施します。
処分前に保存しておきたい記録
相続・登記関係の記録
戸籍関係書類、遺言書、遺産分割に関する書類、登記資料などをまとめます。
固定資産税・保険の記録
納税通知書、保険証券、保険料や事故対応の記録を保存します。
購入・建築・修繕の記録
親の購入時の売買契約書(取得費の根拠)、図面、確認済証・検査済証、工事履歴、測量図、境界資料を確保します。
借入・設備・災害・管理の記録
ローン、電気・ガス・水道、被災・漏水、庭木や設備管理に関する資料を残します。
不動産会社には、何を持って相談すればよい?
資料が足りなくても、未確認と書いておけば相談できます。複数社に依頼するときは、同じ物件資料と前提条件を渡し、提案を横並びで比べられるようにします。
相談時に用意する資料
権利関係の資料
登記事項証明書、相続・遺産分割関係書類、抵当権などが分かる資料です。
税・物件関係の資料
固定資産税の通知書、図面、測量・境界資料、修繕履歴、設備・保険資料です。
日付入りの現地写真
外観、各室、水回り、庭、前面道路、不具合箇所を撮影します。
荷物一覧と見積もり
残す物、判断待ち、処分候補を分け、片づけや保管の見積もりを添えます。
条件をそろえた依頼書
現状売却、整理後の売却、工事後の売却、解体、賃貸、一時保有のうち、比べたい案を明記します。
提案は、根拠となる事例、現地を見た範囲、前提、除外費用、時期、責任範囲で比べます。登記・相続は司法書士や弁護士、税は税務署や税理士、建物・境界は該当分野の専門家、地域需要は複数の不動産会社が主な相談先です。
すぐ決められないとき、何から進めておく?
判断を保留しても、雨漏り、災害による損傷、危険な草木など目に見える危険への対応は止めません。空家法の措置や支援制度は国土交通省の空家等対策のページで、空き家条例、ハザード情報、粗大ごみ・廃棄のルール、解体や改修の補助制度は所在地の自治体窓口で調べます。
決められないときに進める5段階の行動ルート
- 即時保全
鍵、重要書類、日付入り写真を確保し、危険箇所、相続人・登記・占有状況、緊急連絡先を把握します。 - 情報収集
建物状態や地域需要を調べ、片づけ、修繕、管理、解体などは前提と除外項目が分かる書面の見積もりを集めます。 - 家族比較
比較表と見積もりを使い、将来利用、初期費用、年間負担、現地対応、未確認事項を三案で比べます。売却は現状・整理後・工事後・解体に分けておきます。 - 実行または暫定管理
権限と条件が整えば売却・賃貸を進め、保留するなら一時保有の担当者、予算、支出上限、見直し日を記録します。 - 見直し
予算超過、状態悪化、担当者の離脱、相続人間の対立、利用計画の変更、前提の違う査定や家賃提案が出てきたときは比べ直します。
遠方の相続実家でよくある疑問
Q. 相続人の一人が遠方で、現地に行けません。手続きは進められますか?
司法書士や不動産会社に依頼すれば、書類の郵送などで進められる部分が多く、現地へ行く回数を減らせます。ただし室内の最終確認や境界の立会いなど、本人か代理人が出向く場面は残るため、誰が動けるかを先に決めておきます。
Q. 売れない土地を国に引き取ってもらう制度があると聞きました。
相続土地国庫帰属制度があります。ただし建物がある土地は申請できないため家の解体が前提になり、境界が明らかでない土地なども対象外です。審査手数料(土地1筆あたり1万4,000円)に加え、10年分の標準的な管理費用を考慮した負担金を納めます。売却も賃貸も見込めないときは、法務省の制度概要を読み、法務局に相談できます。