親の会社を継ぐ前に。事業承継の税理士初回相談で必要な資料と確認事項
この記事の目次全8章
親の会社を継ぐ話が具体的になると、「社長になれば会社を引き継いだことになるのか」「借入や親の個人保証も自分に移るのか」と不安になりがちです。しかし、代表者の変更、株式の所有、会社の資産・債務、個人保証、親個人の不動産は、それぞれ別々に動きます。
税理士への初回相談は、承継方法や税額をその場で決めるためだけの場ではありません。資料が完全にそろっていなくても、分かっている事実と不明点を整理すれば相談を始められます。この記事では、最初に持参したい資料、相談時に確認すること、相談後に親や専門家と進めることを順番に解説します。
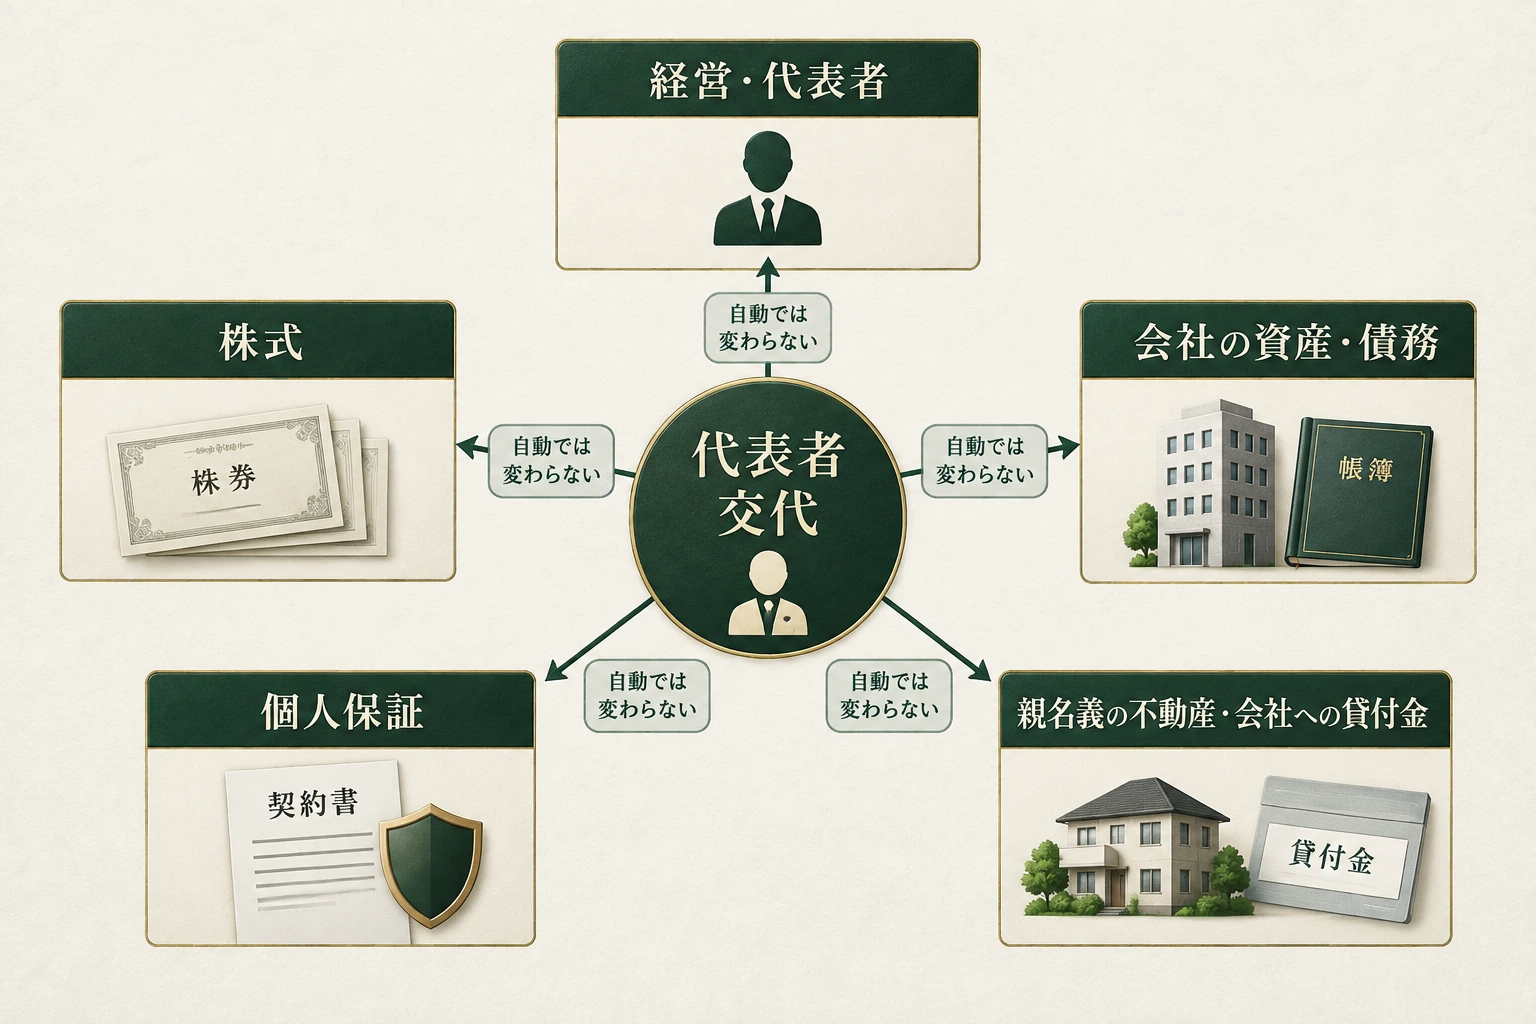
代表者を交代しても、株式・会社の資産と債務・個人保証・親名義の不動産や貸付金は自動では動きません。5つを別々に整理します。
社長を交代すれば、会社を継いだことになる?
社長、正確には代表取締役が交代しても、株式や親名義の不動産まで自動的に移るわけではありません。中小企業庁の事業承継ガイドライン(第3版)でも、事業承継の構成要素は「人(経営)」「資産」「知的資産」の3つに整理されています。代表者の交代はこのうち「人」の承継にあたり、株式の承継は「資産」の一部です。
まずは、表1の5つを別々に捉えてください。
| 確認する対象 | 自動的には変わらないこと | 最初の確認先 |
|---|---|---|
| 経営・代表者 | 代表者が代わっても、株主・保証人・不動産の名義は変わらない | 登記事項証明書(役員欄)、株主総会・取締役会の議事録 |
| 株式 | 代表者になっただけでは株主にならない | 株主名簿、定款、過去の移転資料 |
| 会社の資産と債務 | 後継者個人の資産・債務にはならない | 決算書、申告書、借入資料 |
| 個人保証 | 代表者交代だけでは解除・変更されない | 保証契約書と金融機関の説明 |
| 親名義の不動産・会社への貸付金 | 株式や代表者の変更では移転しない | 登記、契約、会計記録、親の意向 |
会社の財産と後継者個人の財産は別です
会社法第3条では、会社は法人とされています。そのため、会社名義の預金、売掛金、機械、車両などは原則として会社の資産であり、借入金や買掛金も会社の債務です。後継者が代表取締役になったり株式を取得したりしただけで、これらが後継者個人の資産・債務になるわけではありません。
ただし、後継者が個人保証に署名する、個人資産を担保に提供するなど、別の契約を結べば個人の負担が生じる可能性があります。会社の債務と、個人として結んだ契約の責任は別物として扱います。
資料が全部そろっていなくても相談していい?
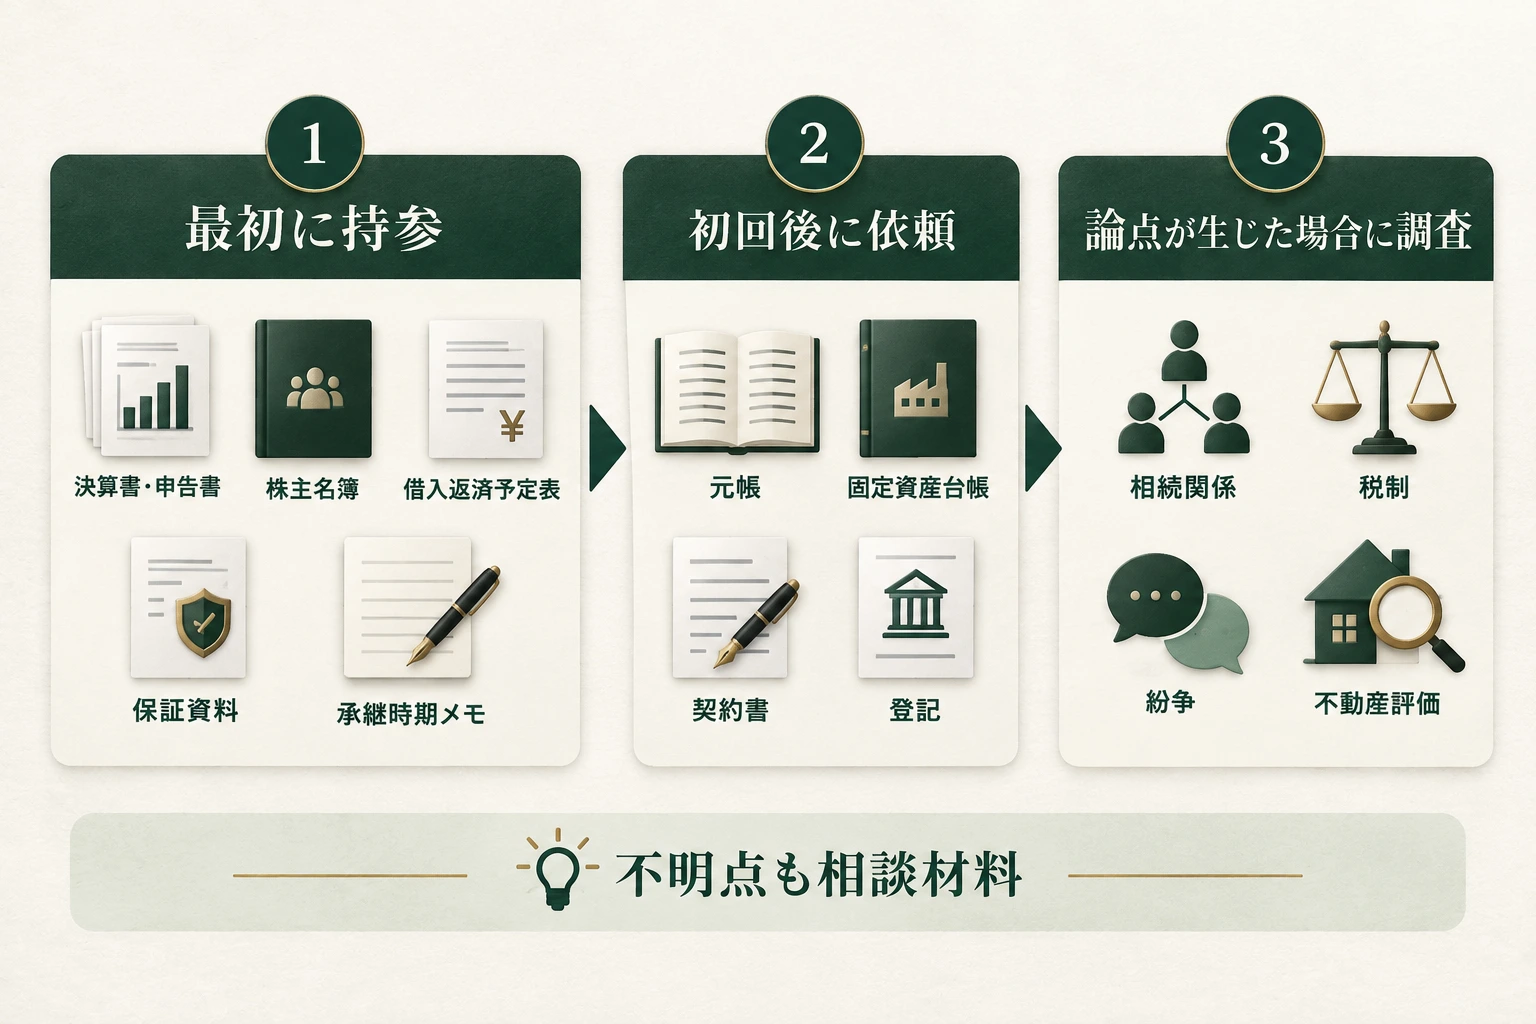
手元にある資料から相談を始め、不足分は相談後に集める資料として整理します。
初回相談の目的は、現在地を把握し、次に調べることを決めることです。見つからない資料を隠したり、すべて集まるまで相談を延期したりする必要はありません。
完璧な資料一式を待たない
手元にある資料を持参し、不足しているものは「依頼中」「保管場所が不明」「親への確認が必要」などと記録します。不明点そのものが、初回相談で整理すべき重要な情報です。
資料は表2の3段階に分けると、準備の負担を抑えられます。
| 準備段階 | 対象となる資料・情報 | 初回相談での目的 |
|---|---|---|
| 最初に持参 | 最近の決算書・法人税申告書、株主名簿、定款、借入返済予定表、保証契約書(または借入契約書の保証人欄)、承継時期をまとめたメモ | 経営、株式、財務、保証の全体像をつかむ |
| 初回後に依頼 | 勘定科目内訳明細書、総勘定元帳、固定資産台帳、借入・担保契約、賃貸借契約、不動産登記、過去の株式移転資料 | 初回で見つかった疑問を資料で確かめる |
| 論点が生じた場合に調査 | 相続関係資料、事業承継税制の適用要件の検討結果、紛争関係資料、不動産評価資料、弁護士・不動産鑑定士などの意見書 | 選択肢や不一致が生じた論点を個別に検討する |
この順番は初回相談のための目安です。実際に必要な資料は、会社の状況や検討する承継方法によって変わります。また、後継者が会社資料を自由に閲覧できるとは限りません。親の同意、会社内の権限、既存の顧問税理士が情報を共有できる条件を先に押さえておきましょう。
各資料について「有無」「現在の保管者」「問い合わせる相手」「回答期限」をメモしておくと、相談後の作業が止まりにくくなります。
事業承継の初回相談で税理士に何を話せばよい?
初回相談では、最初に「いつまでに、どこまで承継したいのか」を伝えます。親の引退予定、後継者の就任希望時期、借換予定などが未定でも、未定であることを明確にすれば構いません。
事前にA4用紙1枚程度で、現在の代表者、分かっている株主、主な借入、個人保証、親名義の事業用資産、家族との話し合い状況をまとめておくと、相談の焦点を合わせやすくなります。中小企業庁の「事業承継を実施する」ページには、親族内承継の進め方と、各都道府県の事業承継・引継ぎ支援センターなどの公的な相談窓口がまとまっています。並行して目を通しておくと、全体の流れをつかめます。
初回相談で伝えること・聞くこと
- 承継の希望時期と目的、親が退任後も経営に関わる意向、自分が引き受けるうえでの懸念を伝える
期限が未定なら、代表交代、株式移転、親の退任を別々に考えます。 - 株主、借入、保証、不動産などについて、確認済みの事実と分からない事実を分けて示す
推測は事実として扱わず、誰に聞くかまで決めます。 - 親、兄弟姉妹、共同経営者との話し合い状況と、相談への出席者を決める
親の同席が必要か、後継者だけで相談するかは案件ごとに異なります。 - 会社資料へのアクセス権限、親や会社からの情報共有の同意、家族の事情に関する守秘の扱いをすり合わせる
既存の顧問契約や相談先の運用によって扱いが異なります。 - 税理士の業務範囲、書面などの成果物、費用体系、予定期間、事務所側の担当者と次回までの期限を聞く
金融機関や司法書士、弁護士に尋ねる事項と、次回の相談日も記録します。
初回から優先して伝えたい状況
- 親の病気や退任などにより、直近で代表交代や株式移転を検討している
- 借換・保証変更が近い、または新たな個人保証を求められている
- 未申告の期や税金の滞納、帳簿に載っていない債務や連帯保証がある可能性がある
- 株式記録がない、または家族の認識と一致しない
- 重要な親名義不動産の利用継続が未定、または家族間に対立がある
初回相談は、承継方法を決める場ではありません。分かったこと、足りない資料、誰が何をいつまでに調べるかが決まれば、初回としては十分です。
決算書や申告書は何を確認するために必要?
決算書や税務資料は、会社の財産、債務、利益、資金繰りを把握するために使います。国税庁の法人税申告に関する案内には、法人税申告書の別表の様式が年度別に掲載されています。
決算書で会社の状態をつかむ
貸借対照表では預金、売掛金、在庫、固定資産、借入金、買掛金などを、損益計算書では売上、利益、役員報酬、地代家賃、大きな経費などを見ます。複数期分があれば、一時的な増減と継続的な傾向を分けやすくなります。
資金繰り表や返済予定表もあれば、借入返済や設備投資を含め、事業を続けるための資金が足りるかを見通せます。
申告書と内訳資料で数字の中身を確かめる
法人税申告書は申告状況や税務上の処理を、勘定科目内訳明細書は預金、売掛金、借入金などの内訳を調べる手掛かりになります。別表二は株主を把握する手掛かりにもなります(次の見出しで説明します)。
会社が親から借りている「役員借入金」と、役員が会社から借りている「役員貸付金」は別の項目です。会計記録と当事者の認識が違う場合は、契約や入出金、返済状況をさかのぼって調べます。親から会社への貸付金は、会社にとっては借入金でも、親にとっては個人の財産(貸付金債権)であり、相続財産に含まれ得ます。残高が大きい場合や長年返済されていない場合は相続時の扱いが論点になりやすいため、残高と経緯を初回相談で共有してください。
ただし、初期資料だけで株価、税額、承継方法は決められません。資産の内容、過去の取引、株主構成、移転時期などを踏まえた個別の検討が必要です。
会社の株は誰が持っている?親に確認したいこと
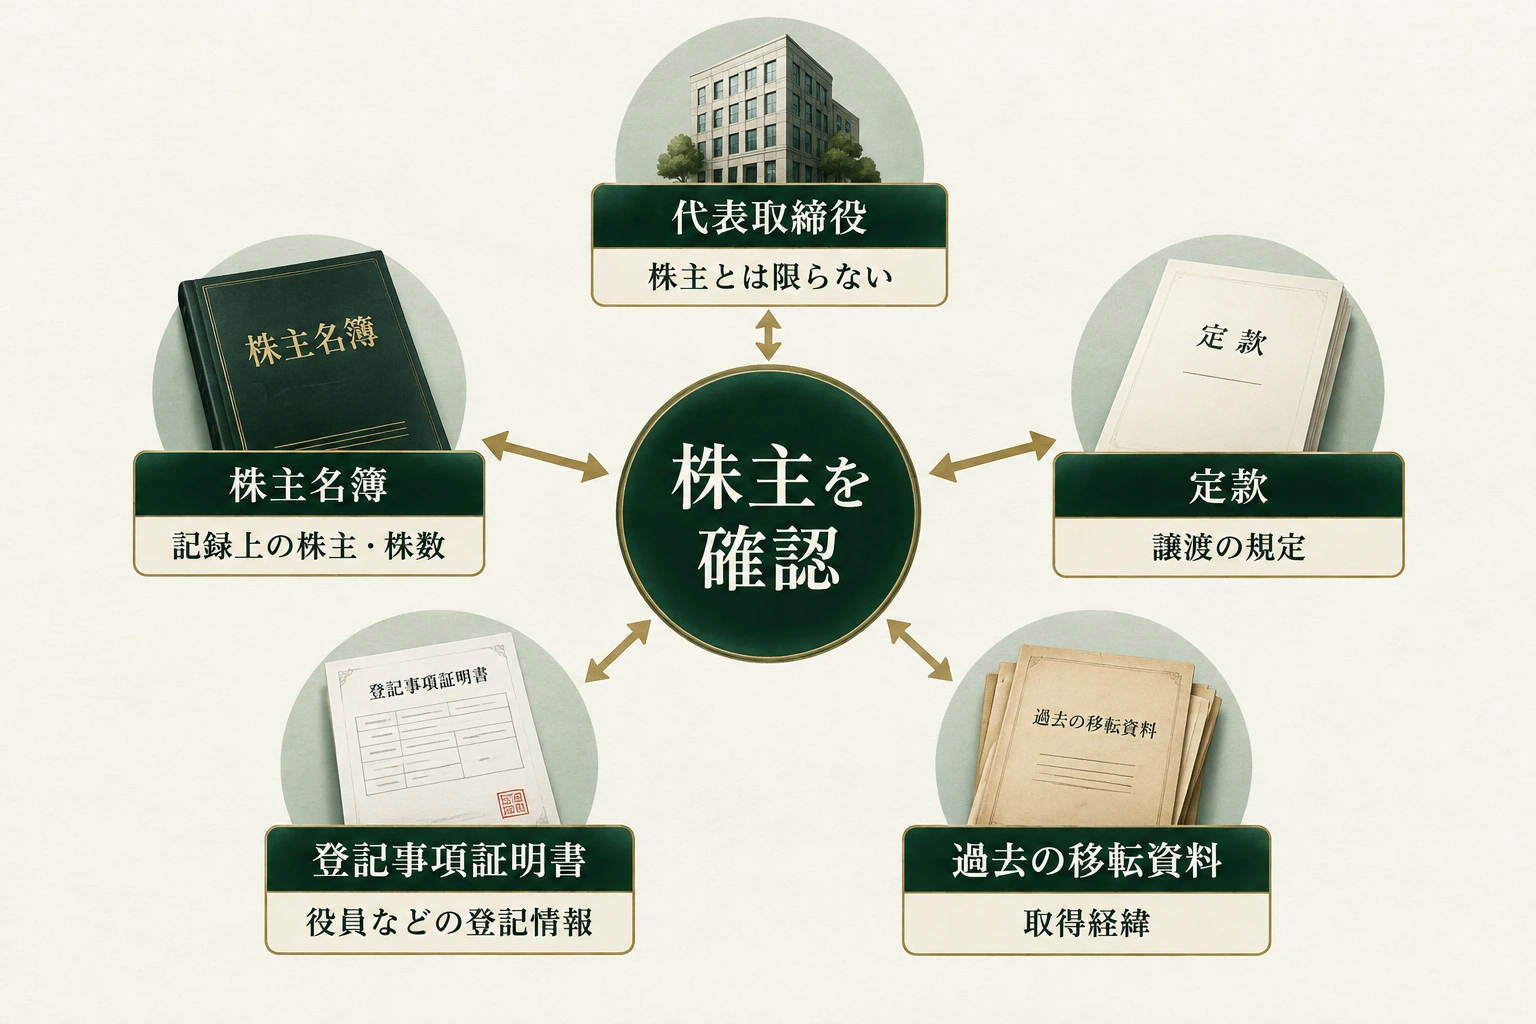
株主名簿・定款・登記事項証明書・過去の移転資料を突き合わせて株主を確かめます。
代表取締役と株主は同じとは限りません。株主名簿を出発点にしますが、中小企業では名簿が作られていない、または古いまま更新されていないことも珍しくありません。その場合は、法人税申告書の別表二(同族会社等の判定に関する明細書)に記載された株主と株式数が最初の手掛かりになります。名簿や別表二を、表3の定款・登記事項証明書や過去の移転資料と照らし合わせます。
| 資料 | 確認できること | この資料だけでは確定できないこと |
|---|---|---|
| 株主名簿 | 記録上の株主、住所、株式数、取得日 | 記録漏れを含む完全な移転履歴や紛争の結論 |
| 法人税申告書 別表二 | 申告上の株主と株式数(主要な株主グループ) | 名簿や実態と食い違う場合の正しい株主、全株主の網羅 |
| 定款 | 会社運営や株式譲渡の承認に関する規定など | 現在の株主と各自の保有株式数 |
| 登記事項証明書 | 商号、本店、役員などの登記事項 | 株主全員や過去の株式移転履歴 |
設立が古い会社では、設立時に親族や知人の名義を借りた「名義株」が残っていることがあり、名簿上の株主と実際の出資者が食い違う原因になります。会社法では株主名簿の作成・備置きが定められています(第121条以下)。一方、会社・法人の登記事項証明書は登記された会社情報を示す資料であり、株主構成の証明にはなりません。
親には、誰が何株を持っていると認識しているか、過去に贈与・相続・売買があったか、関連書類が残っているかを尋ねます。あわせて、兄弟姉妹などへの説明状況と、親が株式を今後どうしたいのかを、事実と希望に分けて記録します。株式を後継者に集めると、他の相続人の遺留分や、相続による株式の分散が論点になることがあります。経営承継円滑化法には遺留分に関する民法の特例もあるため、兄弟姉妹がいる場合はその点も相談で挙げてください。
資料の株式数や取得経緯が一致しないときは、1点の資料だけで所有者や移転の有効性を判断せず、税務は税理士、登記手続は司法書士、権利関係や争いは弁護士に相談します。
借入と親の個人保証はどうなる?
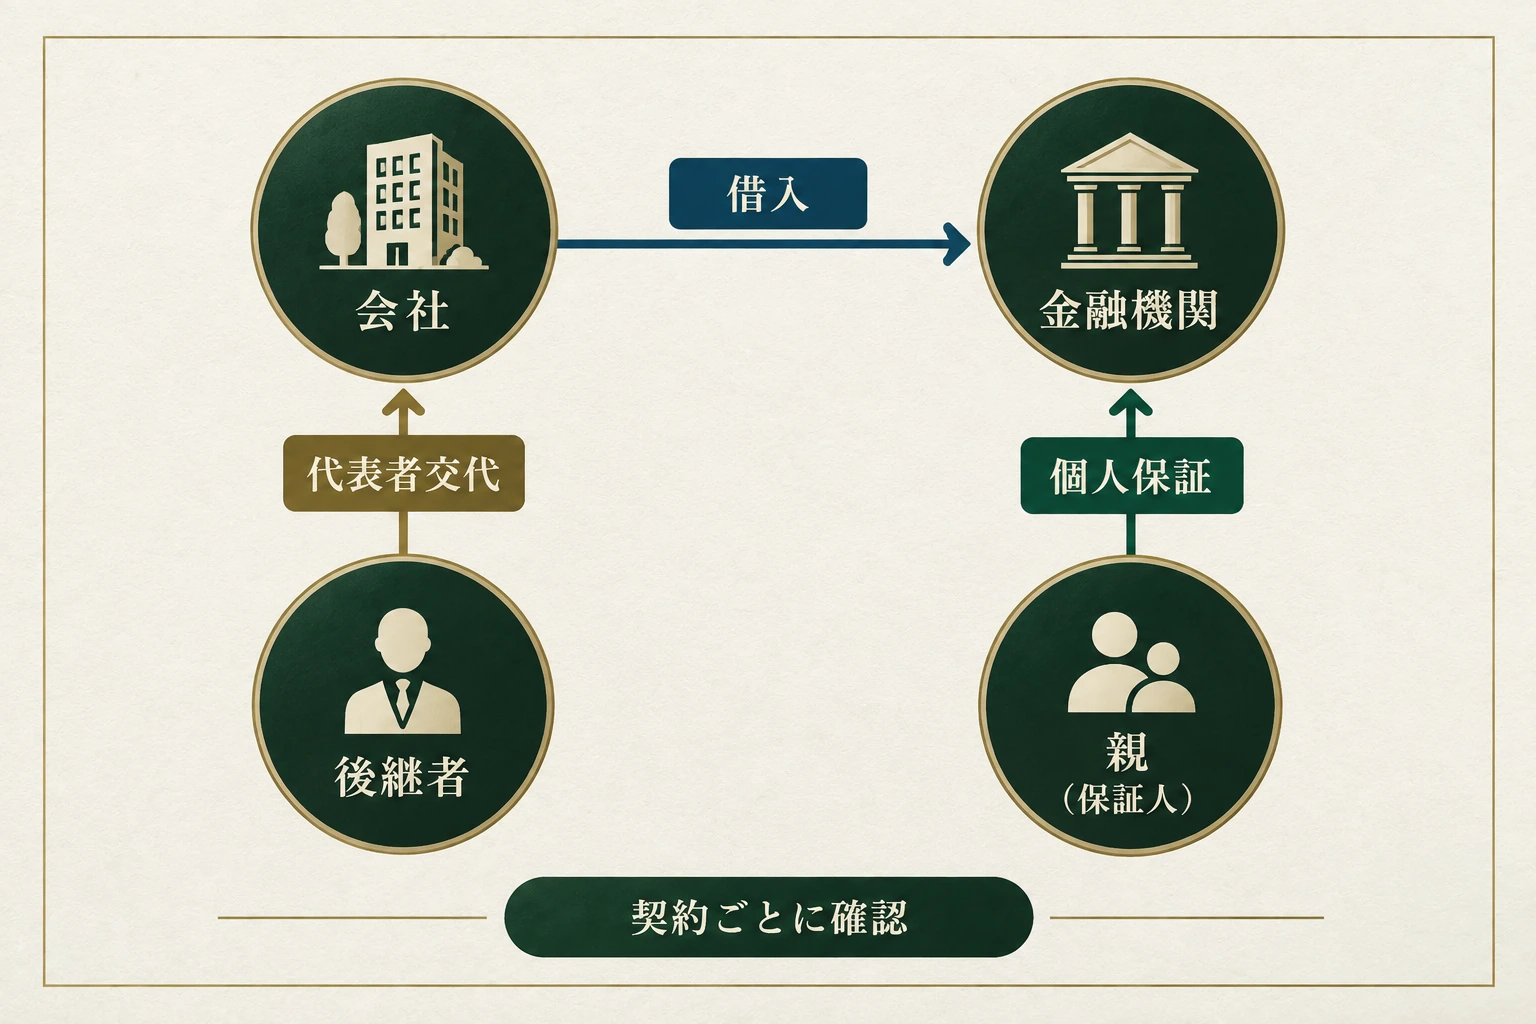
会社の借入と親の個人保証は別の契約です。代表者交代とは分けて、金融機関に確認します。
会社の借入金は会社の債務ですが、親の個人保証は親が結んだ別の契約です。代表者の交代だけで、保証が解除されたり後継者へ移ったりするとは限りません。
借入は契約ごとに、金融機関、借入人、残高、返済予定、完済・借換時期、担保、保証人を整理します。契約書、返済予定表、保証契約書、担保資料を照合し、代表交代を金融機関へ伝える時期も決めておきます。
中小企業庁の経営者保証に関する案内では、「経営者保証に関するガイドライン」と、事業承継時に焦点を当てた特則が紹介されています。特則では、前経営者と後継者の双方から保証を求める「二重徴求」を原則として行わないことや、前経営者の保証は解除に向けて見直すことなどが示されています。ただし、ガイドラインに法的な拘束力はなく、保証の解除・変更や借換、新規融資は、契約条件や会社の財務状況を踏まえた金融機関の個別判断です。
条件を理解する前に署名しない
新しい個人保証や借入条件の変更を求められた場合は、対象の借入、保証範囲、担保、返済条件、親に残る責任を資料で確かめてから判断します。契約の解釈に疑問や対立がある場合は、弁護士に相談してください。
税理士は決算や資金繰りを整理できますが、融資や保証条件は決定しません。金融機関への質問と、誰がいつ説明を受けるかを相談記録に残しましょう。
会社が親名義の土地・建物を使っている場合は?
会社が事務所や工場として使っていても、親名義の不動産が会社所有になるわけではありません。株式や代表者を変更しても自動的には移転しないため、次の点を順に見ていきます。
- 登記名義:土地・建物の登記事項証明書で対象物件と登記名義を確認します。
- 事業での利用:事務所、工場、倉庫など、事業継続にどの程度必要かを整理します。
- 契約と費用負担:賃貸借・使用貸借の契約、賃料、修繕費、固定資産税、保険料を誰が負担しているかを確かめます。無償で使っているか、賃料を払っているかで、相続時の土地の評価や特例の適用に影響することがあるため、税理士に実態をそのまま伝えてください。
- 担保:会社借入の担保であれば、利用や所有関係を変える前に金融機関に条件を尋ねます。
- 親の意向:所有を続けて貸す、将来移転・売却する、未定のいずれかを記録します。
登記事項証明書だけでは、契約条件、税務、担保、将来の移転方法までは判断できません。論点ごとの相談先は、次の見出しの最後にまとめています。
相談後は親や家族と何を確認する?
相談後は、承継方法を急いで決めるのではなく、資料で裏付けられた事実と家族の希望を分けて共有します。推測を合意事項として扱わず、論点ごとに次の様式で記録してください。
- 確定事実:資料で裏付けられた代表者、株主、借入、保証、不動産
- 未解決の問い:資料の不一致、親の意向、金融機関への質問、家族の未協議事項
- 必要資料・連絡先:資料名、保管者、金融機関の窓口、相談先の専門家
- 担当者・引き継ぎ先:親、後継者、会社担当者の誰が動き、誰に引き継ぐか
- 期限:資料取得日、家族の次回協議日、専門家への相談日、次の判断日
この記録は家族間の事実共有に使うもので、契約、会社手続、登記申請、遺産分割協議などを代替するものではありません。
論点ごとの主な相談先
税理士
決算・申告、役員との貸借関係、税務上の論点、株式移転の検討に必要な情報を整理します。
金融機関
借入、借換、担保、保証の条件を個別に判断します。保証解除や融資承認は契約条件と審査によります。
司法書士
代表者変更や不動産の所有権移転など、依頼範囲に応じた登記手続を扱います。
弁護士
契約の解釈、株式・保証をめぐる争い、家族間の法的対立などを扱います。
不動産鑑定士・宅地建物取引業者
不動産の評価は不動産鑑定士、賃貸や売却は宅地建物取引業者が支援します。
株式を贈与・相続・売買のどの方法で移すかにより、手続や税務上の検討は変わります。法人版事業承継税制(非上場株式等の贈与税・相続税の納税猶予・免除)の特例措置には期限があります。国税庁の法人版事業承継税制のページに掲載された「あらまし(令和8年7月)」では、特例承継計画の都道府県への提出が令和9年9月30日まで、対象となる贈与・相続等が令和9年12月31日までとされています(2026年10月時点)。期限は改正で延長されてきた経緯もあるため、適用の可否や期限を自己判断せず、最新の案内をもとに税理士に尋ねてください。
初回相談で、すべての結論を出す必要はありません。代表者・株式・借入と保証・親名義資産を一つずつ切り分けて把握できていれば、承継方法の検討に進む土台はできています。